

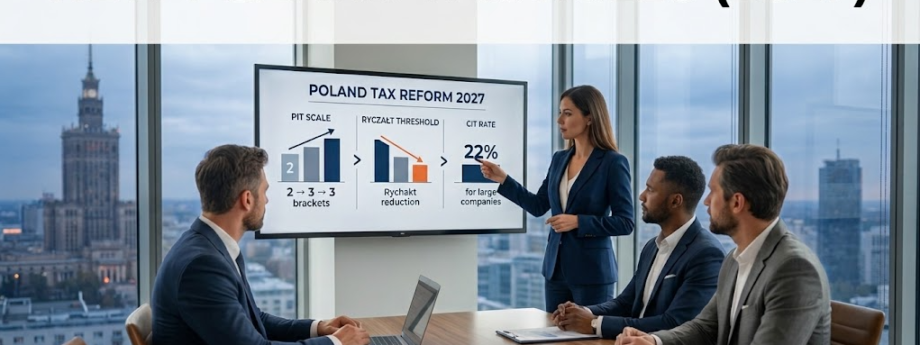
Налоговые изменения в Польше 2027: что нужно знать иностранному бизнесу?

Налоговые изменения в Польше с 1 января 2027 года — что должны знать иностранные предприниматели, ведущие бизнес в Польше
Налоговая система Польши может претерпеть одни из наиболее существенных изменений за последние годы. С 1 января 2027 года правительство планирует изменить правила налогообложения доходов физических лиц и предприятий. Изменения затронут, в частности, PIT, CIT, фиксированный налог с доходов (ryczałt) и солидарный сбор.
Для иностранных предпринимателей особенно важно понимать, что последствия реформы будут существенно различаться в зависимости от того, ведут ли они деятельность как индивидуальный предприниматель (JDG), общество с ограниченной ответственностью (sp. z o.o.), крупная компания или налоговая группа.
Описанные ниже изменения основаны на законопроектах и предложениях, опубликованных в 2026 году. Они пока не являются действующим законодательством и могут быть изменены в ходе законодательного процесса.
1. PIT — три налоговые ступени вместо двух
Одним из наиболее важных изменений для работников и предпринимателей, которые рассчитываются по общей шкале налогообложения, станет планируемое введение трёх налоговых порогов PIT.
В настоящее время шкала PIT предусматривает:
- доход до 120 000 PLN — 12% PIT;
- доход свыше 120 000 PLN — 32% PIT;
- необлагаемый налогом минимум — 30 000 PLN.
С 2027 года планируется следующая налоговая шкала:
| Годовой налогооблагаемый доход | Планируемая ставка PIT |
|---|---|
| до 130 000 PLN | 12% |
| 130 000–150 000 PLN | 24% |
| свыше 150 000 PLN | 32% |
Необлагаемый налогом минимум, как ожидается, останется на уровне 30 000 PLN.
Таким образом, часть дохода, которая в настоящее время облагается по ставке 32%, с 2027 года будет облагаться по более низкой ставке 24%. Согласно опубликованным расчётам, максимальная выгода для налогоплательщика, использующего общую шкалу PIT, может составить около 3 600 PLN в год, то есть примерно 300 PLN в месяц. Полную выгоду получат налогоплательщики с налогооблагаемым доходом не менее 150 000 PLN в год.
Кто выиграет? В первую очередь:
- работники с более высокими доходами;
- менеджеры и высококвалифицированные специалисты;
- индивидуальные предприниматели (JDG), облагаемые по общей шкале;
- предприниматели, которые в настоящее время платят 32% PIT с части своего дохода.
Лица с низкими и средними доходами, скорее всего, практически не почувствуют изменений, поскольку их доход уже сейчас находится в пределах первого налогового порога — 12%.
2. Что изменится для работников?
Для работника, занятого по трудовому договору, изменение будет относительно простым: при той же зарплате брутто его зарплата нетто может увеличиться, если часть его налогооблагаемого дохода в настоящее время попадает во второй налоговый порог PIT.
Например, работник, чей налогооблагаемый доход превышает 120 000 PLN, но не превышает 150 000 PLN, с 2027 года будет платить более низкий PIT с части дохода.
При этом важно различать PIT и общую стоимость трудоустройства. Реформа не означает снижения взносов в ZUS или медицинского страхового взноса. Поэтому расходы работодателя на зарплату брутто и связанные с ней взносы в целом останутся на аналогичном уровне, тогда как работник может получать более высокую сумму нетто.
Последствия для работодателей
Сами изменения PIT не должны существенно увеличить стоимость трудоустройства. Однако они могут косвенно повлиять на политику оплаты труда. Работники могут ожидать повышения заработной платы, поскольку часть налоговой выгоды останется у них. С другой стороны, работодатели могут использовать снижение налоговой нагрузки как аргумент при переговорах о заработной плате.
С 1 января 2027 года также планируется повышение минимальной заработной платы до 4 950 PLN брутто, а минимальной почасовой ставки — до 32,30 PLN.
Для иностранной компании, которая нанимает работников в Польше, это означает необходимость заранее обновить бюджет расходов на заработную плату и рассчитать стоимость трудоустройства.
3. Индивидуальная предпринимательская деятельность (JDG) — кто выиграет, а кто проиграет?
Для иностранцев, ведущих деятельность в форме JDG в Польше, ключевым вопросом будет не гражданство, а выбранная форма налогообложения.
JDG по общей шкале — более выгодные условия
Предприниматель, который рассчитывает PIT по общей шкале, сможет воспользоваться новыми налоговыми порогами: 12% → 24% → 32%.
Для предпринимателей с доходом более 120 000 PLN, но не более 150 000 PLN, это будет выгоднее действующих правил. Например, если предприниматель получит 150 000 PLN налогооблагаемого дохода, часть дохода между 130 000 и 150 000 PLN будет облагаться по ставке 24%, а не 32%.
Вывод: владельцы JDG, использующие общую шкалу PIT, будут одной из групп, которые могут выиграть от реформы.
Линейный налог 19% — прямой выгоды нет
Предприниматели, использующие линейный налог 19%, непосредственно не выиграют от новых порогов PIT. Для них ставка налога останется на уровне 19%.
Поэтому иностранному предпринимателю в 2027 году следует заново оценить, какой вариант является наиболее выгодным:
- общая шкала PIT;
- линейный налог 19%;
- фиксированный налог с доходов (ryczałt).
Не следует автоматически предполагать, что форма налогообложения, выбранная в предыдущие годы, останется наиболее выгодной и в 2027 году.
4. Ryczałt — изменения могут быть наиболее ощутимыми
Особенно важным для иностранных предпринимателей является планируемое изменение правил использования фиксированного налога с доходов (ryczałt).
В настоящее время лимит дохода, позволяющий пользоваться ryczałt, составляет эквивалент 2 млн евро. Предлагается снизить этот лимит до эквивалента 250 000 евро.
Это может существенно повлиять на предпринимателей, которые оказывают услуги и используют ryczałt, в частности:
- IT-специалистов и IT-компании;
- консультантов;
- маркетинговые компании;
- поставщиков профессиональных услуг;
- предпринимателей, оказывающих услуги иностранным клиентам.
Предприниматель, превысивший новый лимит, сохранит право использовать ryczałt до конца соответствующего года, но в следующем году уже не сможет применять эту форму налогообложения. Проект также предусматривает введение новой ставки ryczałt 17% для определённой категории налогоплательщиков с высокими доходами после превышения дополнительного порога.
Что это означает для иностранного предпринимателя?
Это одно из наиболее важных изменений, которое следует проанализировать уже в 2026 году. Владельцу JDG необходимо проверить, сможет ли он продолжать пользоваться ryczałt после реформы, а также сравнить его эффективность с общей шкалой PIT и линейным налогом 19%. Для некоторых иностранных предпринимателей это может означать необходимость изменить форму налогообложения с 2027 года. Одним из решений для иностранных предпринимателей может быть открытие ООО (Sp. z o.o.).
5. CIT — более высокий налог для крупнейших компаний
Наиболее существенное изменение CIT должно коснуться крупнейших предприятий. В настоящее время стандартная ставка корпоративного налога CIT составляет 19%.
Проект предусматривает введение ставки 22% CIT для налогоплательщиков, чей доход в предыдущем налоговом году превысил эквивалент 50 млн евро, а также для налоговых групп.
Важно отметить, что ставка 22% не будет применяться только к части дохода, превышающей 50 млн евро. Повышенная ставка будет применяться к налогооблагаемому доходу налогоплательщиков, подпадающих под новые правила.
Кого это коснётся? В первую очередь:
- международных корпоративных групп;
- производственных компаний;
- торговых компаний;
- транспортных и логистических компаний;
- технологических компаний;
- других предприятий с доходами, превышающими 50 млн евро.
Для большинства малых и средних обществ с ограниченной ответственностью (sp. z o.o.) стандартная ставка CIT останется без изменений.
6. Что повышение CIT означает для иностранных инвесторов?
Для международной группы, планирующей инвестиции в Польше, значение будет иметь не только ставка CIT, но и структура всей группы.
Повышение ставки с 19% до 22% может привести к:
- снижению чистой прибыли;
- уменьшению средств, доступных для инвестиций;
- снижению сумм, которые можно направить на выплату дивидендов;
- необходимости более строго контролировать расходы;
- необходимости повторно проанализировать структуру группы.
Это не означает, что Польша станет непривлекательной для иностранных инвесторов. Для предпринимателя важно сравнивать общий уровень налоговой нагрузки в Польше с другими странами, учитывая также стоимость рабочей силы, инфраструктуру, доступность работников и потенциал рынка.
Искусственное разделение бизнеса исключительно с целью избежать повышенной ставки CIT может создать налоговые риски и должно предварительно анализироваться с точки зрения налогового и юридического законодательства.
7. Солидарный сбор — более высокая нагрузка для лиц с высокими доходами
Проект также предусматривает повышение солидарного сбора с 4% до 5%. Солидарный сбор применяется к физическим лицам, чей годовой доход превышает 1 млн PLN.
Это означает дополнительную налоговую нагрузку для предпринимателей и других лиц с очень высокими доходами. Важно отметить, что новая ставка 5% должна применяться к солидарному сбору, срок уплаты которого наступит в 2028 году. Расчёт за предыдущий период будет осуществляться ещё по действующей ставке 4%.
8. Кто выиграет, а кто проиграет?
Основные получатели выгоды:
Работники и предприниматели, облагаемые по общей шкале PIT, которые в настоящее время превышают порог 120 000 PLN. Их налоговая нагрузка по PIT снизится, а максимальная годовая выгода может составить около 3 600 PLN.
Относительно нейтральные изменения:
- Предприниматели, использующие линейный налог 19% — новые налоговые пороги PIT непосредственно не изменят их налог.
- Малые и средние sp. z o.o. — планируемая ставка CIT 22% предназначена для крупнейших налогоплательщиков.
Потенциальные проигравшие:
- Предприниматели, использующие ryczałt и имеющие высокий доход, поскольку лимит для применения этой формы налогообложения планируется снизить с 2 млн евро до 250 000 евро.
- Физические лица с доходом свыше 1 млн PLN в год — из-за повышения солидарного сбора.
- Крупнейшие компании и корпоративные группы — из-за повышения CIT с 19% до 22%.
9. Что должен сделать иностранный предприниматель уже в 2026 году?
Для иностранцев, ведущих бизнес в Польше, главная рекомендация — не ждать января 2027 года, чтобы начать анализировать последствия изменений.
В частности, рекомендуется:
- Проверить действующую форму налогообложения — общая шкала, линейный налог или ryczałt.
- Рассчитать предполагаемую налоговую нагрузку на 2027 год при различных вариантах доходов и оборота.
- Если компания использует ryczałt, проверить, не превысит ли её оборот новый лимит в 250 000 евро.
- В случае sp. z o.o. или другой компании оценить, может ли годовой оборот превысить эквивалент 50 млн евро.
- Международным группам следует проанализировать влияние изменений CIT на структуру бизнеса.
- Проверить влияние изменений на заработную плату сотрудников и бюджет расходов на персонал.
- Проанализировать, останется ли действующая юридическая и налоговая структура бизнеса в Польше наиболее эффективной с 2027 года.
Заключение
Планируемые налоговые изменения с 1 января 2027 года будут иметь разные последствия для различных категорий налогоплательщиков.
Для работников с более высокими доходами и предпринимателей, облагаемых по общей шкале PIT, реформа будет выгодной. Порог ставки 12% планируется увеличить до 130 000 PLN, а доход в диапазоне от 130 000 до 150 000 PLN будет облагаться по ставке 24% вместо 32%.
С другой стороны, предприниматели с высоким оборотом, использующие ryczałt, а также крупнейшие компании должны подготовиться к потенциальному увеличению налоговой нагрузки.
Для иностранцев, ведущих бизнес в Польше, главный вывод заключается в следующем: Невозможно однозначно сказать, будет ли налоговая реформа выгодной. Всё зависит от вида деятельности, уровня оборота и доходов, а также от выбранной формы налогообложения.
Поэтому иностранным предпринимателям рекомендуется использовать вторую половину 2026 года для проведения налогового расчёта и, если это экономически обосновано, рассмотреть возможность изменения формы налогообложения или структуры бизнеса с 2027 года.

PL: Leszek Woronowicz posiada wieloletnie, bogate doświadczenie w obszarze finansów, bankowości oraz doradztwa biznesowego, zdobyte zarówno w Polsce, jak i za granicą.
Brał czynny udział w zakładaniu spółek akcyjnych oraz spółek z ograniczoną odpowiedzialnością w Polsce i na Ukrainie, pełniąc rolę doradcy dla międzynarodowych podmiotów, m.in. dla Nestlé Ukraine.
Pracował w szeregu instytucji bankowych, w których kierował m.in. Departamentem Skarbu oraz Departamentem Bankowości Korporacyjnej. Pełnił funkcję członka zarządu jednego z banków poza granicami kraju, a także był stałym członkiem komitetu kredytowego i komitetu ALCO.
Specjalizuje się w ocenie wiarygodności kredytowej przedsiębiorstw, obejmującej analizę bilansów, rachunków wyników oraz przepływów pieniężnych (cash flow) dużych spółek. Posiada również rozległe doświadczenie w analizowaniu dokumentów księgowych oraz ocenie ryzyk prawnych związanych z działalnością przedsiębiorstw i transakcjami finansowymi.
Dysponuje szeroką wiedzą w zakresie rynku instrumentów finansowych, kredytowania oraz rynku kapitałowego. Jako doradca uczestniczył w przygotowaniu memorandum informacyjnych dla dwóch spółek zagranicznych debiutujących na rynku NewConnect. Doradza przedsiębiorstwom w budowaniu skutecznych modeli biznesowych, wspierając je w realizacji strategii rozwoju i ekspansji rynkowej.
EN: Leszek Woronowicz has many years of extensive experience in finance, banking, and business consulting, gained both in Poland and abroad.
He actively participated in establishing joint-stock companies and limited liability companies in Poland and Ukraine, acting as an advisor for international entities, including Nestlé Ukraine.
He has worked at several banking institutions, where he managed, among others, the Treasury Department and the Corporate Banking Department. He served as a board member of a bank outside of Poland and was also a permanent member of the credit committee and the ALCO committee.
He specializes in assessing the creditworthiness of enterprises, which includes the analysis of balance sheets, profit and loss accounts, and cash flows of large companies. He also has extensive experience in analyzing accounting documents and evaluating legal risks associated with business activities and financial transactions.
He has broad expertise in the financial instrument market, lending, and the capital market. As an advisor, he participated in preparing information memorandums for two foreign companies making their debut on the NewConnect market. He advises companies on building effective business models, supporting them in implementing development strategies and market expansion.
RU: Лешек Воронович обладает многолетним, обширным опытом в сфере финансов, банковского дела и бизнес-консалтинга, полученным как в Польше, так и за рубежом.
Он принимал активное участие в создании акционерных обществ и обществ с ограниченной ответственностью в Польше и на Украине, выступая в роли консультанта для международных организаций, включая Nestlé Ukraine.
Работал в ряде банковских учреждений, где руководил, среди прочего, Казначейским департаментом и департаментом корпоративного банкинга. Являлся членом правления одного из банков за пределами страны, а также был постоянным членом кредитного комитета и комитета ALCO.
Специализируется на оценке кредитоспособности предприятий, включая анализ балансовых ведомостей, отчетов о прибылях и убытках, а также денежных потоков (cash flow) крупных компаний. Также обладает широким опытом анализа бухгалтерских документов и оценки юридических рисков, связанных с деятельностью предприятий и финансовыми сделками.
Обладает широкими знаниями в области рынка финансовых инструментов, кредитования и рынка капитала. В качестве консультанта участвовал в подготовке информационных меморандумов для двух иностранных компаний, дебютировавших на рынке NewConnect. Консультирует предприятия по построению эффективных бизнес-моделей, поддерживая их в реализации стратегий развития и рыночной экспансии.
 Эстонский CIT в 2026 году — кому действительно выгоден 0% налога на прибыль, а кому нет
 Декларация CIT-8 за 2025 год — срок подачи, необходимые документы и типичные ошибки
 Налоговый убыток в sp. z o.o. — как перенести его на будущие периоды и сколько реально сэкономить
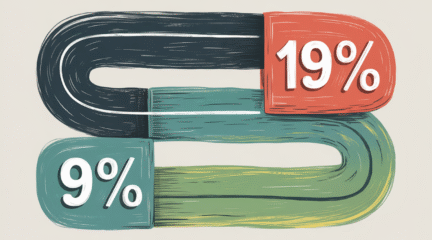 CIT 9% vs CIT 19% – когда ваша компания имеет право на более низкую ставку?
 Налоговые льготы для малого бизнеса в Польше – что можно вычесть в 2026 году?
 Как легально вывести прибыль из спółки z o.o. — дивиденды, зарплата правления и аренда собственного имущества
Смотреть также
понедельник августа 31st, 2026
Налоговые изменения в Польше 2027: что нужно знать иностранному бизнесу?
четверг июля 23rd, 2026
Правила трудового распорядка и оплаты труда в Польше: когда они обязательны?
среда июля 22nd, 2026