Заём, предоставленный учредителем польскому обществу с ограниченной ответственностью (sp. z o.o.), полностью освобождён от налога на гражданско-правовые сделки (PCC) на основании ст. 9 п. 10 лит. i) Закона о PCC. Однако тот же заём, выданный хозяйственному товариществу (spółka jawna, komandytowa или cywilna), облагается по ставке 0,5% — поскольку польское налоговое законодательство квалифицирует его как изменение учредительного договора. Разница ощутима: при займе в 500 000 злотых товарищество заплатит 2 500 злотых налога, а учредитель sp. z o.o. — ноль.
Что такое PCC и кто его платит?
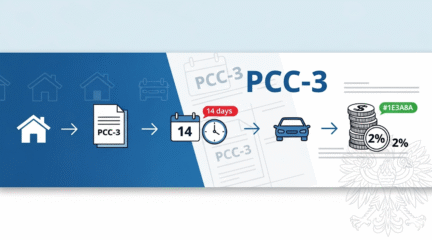
PCC (podatek od czynności cywilnoprawnych) — польский налог на гражданско-правовые сделки. Он распространяется, в частности, на договоры займа. Базовая ставка — 0,5% от суммы займа, а налогоплательщиком является заёмщик, то есть компания, получающая деньги.
Налоговое обязательство возникает в день подписания договора займа. У компании есть 14 дней на подачу декларации PCC-3 и уплату налога в налоговую инспекцию по месту регистрации. Фактическое перечисление средств на счёт не имеет значения — само подписание договора порождает налоговое обязательство.
Налоговой базой является сумма займа. Если договор предусматривает выдачу траншами и общая сумма неизвестна на дату заключения, PCC рассчитывается отдельно по каждому перечисленному траншу.
Облагается ли заём учредителя польского ООО налогом PCC?
Нет. Заём, предоставленный учредителем своему обществу с ограниченной ответственностью (sp. z o.o.), освобождён от PCC. Основание — ст. 9 п. 10 лит. i) Закона о PCC (Вестник законов Польши 2024, поз. 295). Льгота распространяется на займы от акционеров и участников в пользу капитальных обществ: sp. z o.o., акционерного общества (S.A.) и европейской компании.
Освобождение безусловное: не нужно подавать нулевую декларацию PCC-3, нет лимита по сумме займа, нет требований к размеру процентной ставки. Это подтвердил Директор Национального налогового информационного органа в индивидуальном разъяснении от 7 мая 2024 года (рег. № 0111-KDIB2-3.4014.108.2024.3.JKU).
Почему это освобождение так востребовано
В Progress Holding мы сопровождаем сотни польских sp. z o.o., созданных иностранными предпринимателями. Большинство из них регистрирует компанию с минимальным уставным капиталом в 5 000 злотых, а затем финансирует деятельность через заём учредителя — 50 000, 100 000, а иногда и 500 000 злотых. Благодаря освобождению от PCC вся сумма поступает на счёт компании без налоговых потерь.
Для сравнения: если тот же учредитель внесёт эту сумму через увеличение уставного капитала, компании придётся уплатить 0,5% PCC от стоимости вклада. При 500 000 злотых — это 2 500 злотых налога плюс расходы на регистрацию изменений в суде (KRS).
Дополнительное исключение по ст. 2 п. 4 Закона о PCC
Независимо от льготы по ст. 9, заём может быть полностью исключён из сферы применения PCC, если займодавец является плательщиком НДС. Предоставление процентного займа действующим плательщиком НДС представляет собой освобождённую от НДС услугу (ст. 43 п. 1 п. 38 Закона о НДС). А сделки, подпадающие под действие НДС (включая освобождённые), исключаются из сферы PCC на основании ст. 2 п. 4.
На практике это двойная защита: даже если льгота по ст. 9 по каким-либо причинам неприменима, НДС-исключение может спасти ситуацию.
Когда заём учредителя облагается PCC по ставке 0,5%?
Ставка 0,5% применяется, если заёмщиком является хозяйственное товарищество: полное (spółka jawna), коммандитное (spółka komandytowa), партнёрское (spółka partnerska) или гражданское (spółka cywilna). Польский Закон о PCC квалифицирует такой заём не как договор займа, а как изменение учредительного договора (ст. 1 п. 3 пп. 1).
Это принципиальное различие. При «обычном» займе между несвязанными лицами можно воспользоваться НДС-исключением по ст. 2 п. 4. Но это исключение распространяется только на «иные сделки, помимо учредительного договора и его изменений». Поскольку заём учредителя товариществу квалифицируется как изменение учредительного договора — исключение не действует.
Размер налога — примеры
| Сумма займа | Ставка PCC | Сумма налога | Срок подачи PCC-3 |
|---|---|---|---|
| 50 000 зл. | 0,5% | 250 зл. | 14 дней с даты договора |
| 100 000 зл. | 0,5% | 500 зл. | 14 дней с даты договора |
| 200 000 зл. | 0,5% | 1 000 зл. | 14 дней с даты договора |
| 500 000 зл. | 0,5% | 2 500 зл. | 14 дней с даты договора |
| 1 000 000 зл. | 0,5% | 5 000 зл. | 14 дней с даты договора |
Налогоплательщиком является само товарищество (для зарегистрированных хозяйственных обществ) либо участники солидарно (для гражданских товариществ). Декларация PCC-3 подаётся в налоговую инспекцию по месту нахождения компании. Раздел E, поле 48, квадрат № 4.
Имеет ли значение способ передачи денег?
Нет. PCC подлежит уплате даже в том случае, если деньги фактически не были перечислены на счёт компании. Директор NIS подтвердил это в разъяснении от 12 августа 2024 года (рег. № 0111-KDIB2-3.4014.267.2024.5.AG): взаимозачёт требований (например, участник отказывается от возврата вклада, а компания «получает» заём через зачёт) по-прежнему облагается PCC.
Как обстоят дела с коммандитно-акционерным обществом (S.K.A.)?
Коммандитно-акционерное общество (spółka komandytowo-akcyjna, S.K.A.) для целей Закона о PCC рассматривается как капитальное общество — невзирая на то, что Кодекс торговых компаний классифицирует его как хозяйственное товарищество. Это следует из решения Суда ЕС от 22 апреля 2015 года по делу C-357/13.
Соответственно, заём учредителя S.K.A. пользуется тем же освобождением от PCC, что и заём учредителя sp. z o.o. (ст. 9 п. 10 лит. i). Верховный административный суд Польши подтвердил это в решении от 9 марта 2021 года (III FSK 2568/21). Тем не менее налоговые органы иногда оспаривают данную позицию, поэтому безопаснее либо получить индивидуальное разъяснение, либо уплатить PCC и подать заявление о возврате переплаты.
Налоговые риски, выходящие за рамки PCC
Заём учредителя — даже освобождённый от PCC — порождает обязательства в области налога на прибыль (CIT) и трансфертного ценообразования. Учредитель и принадлежащая ему компания являются аффилированными лицами по смыслу ст. 11a п. 1 пп. 4 Закона о CIT.
Беспроцентный заём = доход от безвозмездного пользования
Если учредитель предоставляет компании беспроцентный заём, налоговые органы признают его безвозмездным пользованием (ст. 12 п. 1 пп. 2 Закона о CIT). Компания будет обязана признать доход в размере процентов, которые она заплатила бы на рыночных условиях. Это одна из наиболее частых ошибок, которые мы встречаем у новых клиентов Progress Holding: «бесплатный» заём в итоге порождает обязательства по CIT.
Процентная ставка и правило «тихой гавани» на 2026 год
Чтобы процентная ставка по займу между аффилированными лицами не вызывала вопросов у налоговых органов, можно воспользоваться упрощением safe harbour (ст. 11g Закона о CIT). С 1 января 2026 года действуют следующие параметры:
| Параметр | Значение на 2026 год |
|---|---|
| Базовая ставка (займы в PLN) | WIBOR 3M, WIRON 3M или POLSTR 3M |
| Максимальная маржа — заёмщик | 2,6 процентных пункта |
| Минимальная маржа — займодавец | 2,0 процентных пункта |
| Максимальный срок займа | 5 лет |
| Годовой лимит | 20 млн зл. (совокупно с аффилированными лицами) |
| Дополнительные платежи | Не допускаются — только проценты |
Источник: Объявление Министра финансов и экономики от 10 декабря 2025 года (Monitor Polski). Новшество 2026 года — включение ставки POLSTR 3M наряду с WIBOR 3M и WIRON 3M. Размер маржей не изменился по сравнению с 2025 годом.
Соблюдение условий safe harbour освобождает от обязательства составлять локальную документацию по трансфертному ценообразованию и гарантирует, что налоговый орган не оспорит применённую процентную ставку. Сделку всё равно нужно указать в форме TPR, но в упрощённом порядке.
Риск переквалификации займа в дополнительный взнос
Беспроцентный заём без установленного срока возврата может быть переквалифицирован налоговыми органами в дополнительный взнос (dopłata). Дополнительный взнос облагается PCC по ставке 0,5% — даже в sp. z o.o., поскольку он не является займом и на него не распространяется освобождение по ст. 9 п. 10 лит. i. Из опыта Progress Holding: мы всегда рекомендуем прописывать в договоре и процентную ставку, и срок возврата — даже если реальный возврат планируется через несколько лет.
Сравнение PCC: sp. z o.o. против хозяйственного товарищества
| Критерий | Sp. z o.o. / S.A. / S.K.A. | Хозяйственные и гражданские товарищества |
|---|---|---|
| Квалификация для PCC | Договор займа | Изменение учредительного договора (ст. 1 п. 3 пп. 1) |
| Ставка PCC | 0% (освобождение) | 0,5% |
| Основание для освобождения | Ст. 9 п. 10 лит. i) | Освобождение отсутствует |
| НДС-исключение (ст. 2 п. 4) | Да — дополнительная защита | Нет |
| Декларация PCC-3 | Не требуется | В течение 14 дней с даты договора |
| PCC при займе 500 000 зл. | 0 зл. | 2 500 зл. |
Как правильно оформить заём учредителя
Договор займа учредителя должен быть составлен как минимум в документарной форме (для сумм свыше 1 000 злотых). Технически достаточно обмена электронными письмами с подтверждением условий, однако на практике мы всегда рекомендуем письменный договор.
Что должен содержать договор займа
- Стороны договора — реквизиты учредителя (займодавца) и компании (заёмщика), включая номера KRS и NIP.
- Сумма и валюта займа.
- Процентная ставка — фиксированная или плавающая (например, WIBOR 3M + маржа). Отсутствие процентов влечёт риск признания безвозмездного дохода.
- Срок возврата — конкретная дата или график платежей. Отсутствие срока грозит переквалификацией в дополнительный взнос.
- Порядок выдачи и возврата — банковский перевод на расчётный счёт компании.
- Подписи — важно: если единственный участник является одновременно единственным членом правления sp. z o.o., договор займа должен быть заключён в форме нотариального акта (ст. 210 § 2 Кодекса торговых компаний).
Решение общего собрания участников
Если учредительный договор не предусматривает иного, привлечение займа sp. z o.o. требует решения общего собрания участников, когда сумма займа превышает двукратный размер уставного капитала (ст. 230 Кодекса торговых компаний). При минимальном капитале в 5 000 злотых порог составляет всего 10 000 злотых — то есть фактически любой заём учредителя потребует решения собрания.
Часто задаваемые вопросы
Облагается ли заём учредителя польского ООО налогом PCC?
Нет. Заём от участника (или акционера) в пользу капитального общества — sp. z o.o., S.A. или европейской компании — освобождён от PCC на основании ст. 9 п. 10 лит. i) Закона о PCC. Декларацию PCC-3 подавать не нужно.
Каков размер PCC при займе учредителя польскому товариществу?
0,5% от суммы займа. Такой заём квалифицируется как изменение учредительного договора (ст. 1 п. 3 пп. 1 Закона о PCC). Компания обязана подать PCC-3 и уплатить налог в течение 14 дней с даты заключения договора.
Должен ли заём учредителя быть процентным?
Формально нет — но беспроцентный заём создаёт налоговые риски. Налоговая инспекция признает его безвозмездным пользованием и начислит компании доход по рыночным ставкам. Рекомендуем устанавливать процентную ставку в рамках safe harbour: базовая ставка (например, WIBOR 3M) плюс маржа до 2,6 п.п.
Платит ли учредитель подоходный налог с полученных процентов?
Да. Проценты по займу являются доходом займодавца. Если учредитель — физическое лицо, проценты облагаются фиксированным НДФЛ по ставке 19% (так называемый налог Белки). Компания как налоговый агент удерживает и перечисляет налог при выплате процентов.
Требует ли заём учредителя решения общего собрания?
Да, если сумма превышает двукратный уставный капитал (ст. 230 Кодекса торговых компаний) — если учредительным договором не предусмотрено иное. При капитале в 5 000 злотых порог составляет 10 000 злотых, поэтому практически любой заём требует соответствующего решения.
Заём учредителя — одно из наиболее простых и экономически выгодных инструментов финансирования польской компании при условии правильного структурирования и надлежащего документального оформления. Для sp. z o.o. PCC полностью отсутствует. Для хозяйственных товариществ применяется ставка 0,5%, однако это можно предусмотреть заранее. В обоих случаях: устанавливайте рыночную процентную ставку и оформляйте договор в письменной форме.
Нужна профессиональная помощь с займом учредителя польской компании? Обратитесь в Progress Holding по телефону +48 603 232 418 или по электронной почте office@progressholding.pl. Мы подготовим договор займа, решение общего собрания и расчёт процентной ставки в соответствии с правилами трансфертного ценообразования.