Zmiany podatkowe w Polsce 2027 – co oznaczają dla cudzoziemców?

Zmiany podatkowe w Polsce od 1 stycznia 2027 r. – co powinni wiedzieć cudzoziemcy prowadzący biznes w Polsce?
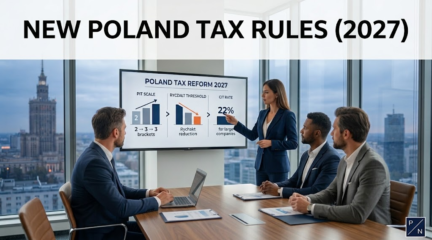
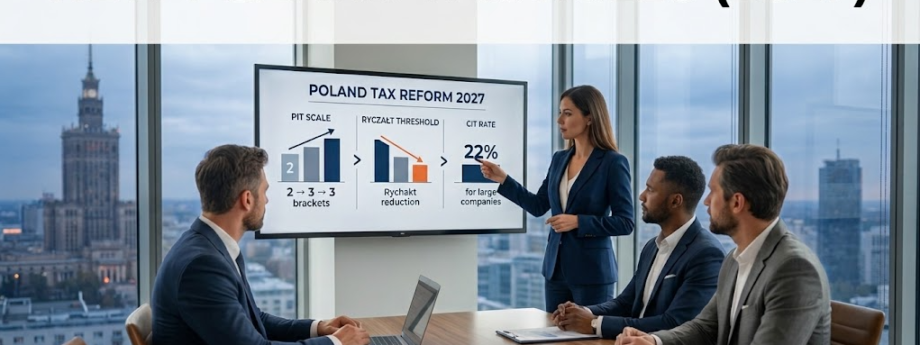
Polski system podatkowy może czekać jedna z ważniejszych zmian w ostatnich latach. Od 1 stycznia 2027 r. rząd planuje zmienić zasady opodatkowania dochodów osób fizycznych oraz przedsiębiorstw. Zmiany obejmą m.in. PIT, CIT, ryczałt oraz daninę solidarnościową.
Dla zagranicznych przedsiębiorców szczególnie istotne jest to, że skutki reformy będą bardzo różne w zależności od tego, czy prowadzą działalność jako jednoosobowa działalność gospodarcza (JDG), spółka z o.o., większa spółka kapitałowa czy podatkowa grupa kapitałowa.
Poniżej opisane rozwiązania wynikają z projektów ustaw i założeń opublikowanych w 2026 r. Nie są jeszcze obowiązującym prawem i mogą ulec zmianie w toku prac legislacyjnych, jednak trzeba założyć, że rząd będzie do tego dążył.
1. PIT – trzy przedziały zamiast dwóch
Najważniejszą zmianą dla pracowników i przedsiębiorców rozliczających działalność według skali podatkowej ma być wprowadzenie trzech przedziałów podatkowych.
Obecnie skala PIT przewiduje:
- do 120 000 zł dochodu – 12% PIT,
- powyżej 120 000 zł – 32% PIT,
- kwota wolna od podatku – 30 000 zł.
Od 2027 r. planowana jest następująca skala:
| Roczny dochód | Planowana stawka PIT |
|---|---|
| do 130 000 zł | 12% |
| 130 000–150 000 zł | 24% |
| powyżej 150 000 zł | 32% |
Kwota wolna od podatku ma pozostać na poziomie 30 000 zł. Zmiana oznacza przede wszystkim, że część dochodu, która obecnie jest opodatkowana stawką 32%, od 2027 r. będzie objęta niższą stawką 24%.
Według przedstawionych wyliczeń maksymalna korzyść dla podatnika rozliczającego się według skali może wynieść około 3 600 zł rocznie, czyli około 300 zł miesięcznie. Pełną korzyść uzyskają osoby, których dochód podatkowy wynosi co najmniej 150 000 zł rocznie.
Kto skorzysta? Przede wszystkim:
- pracownicy osiągający wyższe wynagrodzenia,
- menedżerowie i specjaliści,
- osoby prowadzące JDG opodatkowaną według skali,
- przedsiębiorcy, którzy obecnie część dochodu opodatkowują stawką 32%.
Osoby o niskich i średnich dochodach zmiany praktycznie nie odczują, ponieważ ich dochód już obecnie mieści się w pierwszym przedziale 12%.
2. Co zmieni się dla pracowników?
Dla pracownika zatrudnionego na umowę o pracę zmiana będzie stosunkowo prosta: przy takim samym wynagrodzeniu brutto jego wynagrodzenie netto powinno wzrosnąć, jeżeli obecnie część jego dochodu wpada do drugiego progu PIT.
Przykładowo, pracownik, którego dochód podatkowy przekracza obecnie 120 000 zł, ale nie przekracza 150 000 zł, będzie od 2027 r. płacił niższy PIT od części dochodu.
Istotne jest jednak rozróżnienie między podatkiem PIT a całkowitym kosztem zatrudnienia. Reforma PIT nie oznacza obniżenia składek ZUS ani składki zdrowotnej. Pracodawca nadal będzie ponosił zasadniczo taki sam koszt wynagrodzenia brutto wraz ze składkami, natomiast pracownik może otrzymać wyższą kwotę netto.
Konsekwencja dla pracodawców
Sama zmiana PIT nie powinna istotnie zwiększyć kosztów zatrudnienia. Może jednak mieć pośredni wpływ na politykę wynagrodzeń. Pracownicy mogą oczekiwać podwyżek, ponieważ część korzyści podatkowej pozostanie w ich kieszeni. Z drugiej strony przedsiębiorcy mogą wykorzystać niższe opodatkowanie jako argument przy negocjowaniu wynagrodzeń.
Od 1 stycznia 2027 r. planowane jest również podniesienie minimalnego wynagrodzenia za pracę do 4 950 zł brutto, a minimalnej stawki godzinowej do 32,30 zł.
Dla zagranicznej firmy zatrudniającej pracowników w Polsce oznacza to, że warto odpowiednio wcześniej zaktualizować budżet wynagrodzeń oraz kalkulacje kosztów zatrudnienia.
3. Jednoosobowa działalność gospodarcza – kto zyska, a kto straci?
Dla cudzoziemców prowadzących JDG najważniejsze będzie nie samo obywatelstwo, ale wybrana forma opodatkowania.
JDG na skali podatkowej – korzystniej
Przedsiębiorca rozliczający działalność według skali podatkowej będzie mógł skorzystać z nowych progów: 12% → 24% → 32%.
Dla przedsiębiorców osiągających dochody przekraczające 120 000 zł, ale nieprzekraczające 150 000 zł, będzie to korzystniejsze niż obecne zasady. Przykładowo, jeżeli przedsiębiorca osiągnie 150 000 zł dochodu podatkowego, część dochodu pomiędzy 130 000 a 150 000 zł będzie opodatkowana stawką 24%, a nie 32%.
Wniosek: właściciele JDG rozliczający się według skali będą jedną z grup, które mogą skorzystać na reformie.
Podatek liniowy 19% – bez bezpośredniej korzyści
Przedsiębiorcy rozliczający działalność podatkiem liniowym 19% nie skorzystają bezpośrednio z nowych progów PIT. Ich podatek pozostanie liniowy.
Dlatego zagraniczny przedsiębiorca powinien w 2027 r. ponownie przeanalizować, czy bardziej opłacalna jest dla niego:
- skala podatkowa,
- podatek liniowy,
- czy ryczałt.
Nie można automatycznie zakładać, że forma opodatkowania wybrana w poprzednich latach pozostanie najbardziej korzystna.
4. Ryczałt – tutaj zmiany mogą być najbardziej odczuwalne
Szczególnie ważna dla zagranicznych przedsiębiorców jest planowana zmiana zasad korzystania z ryczałtu od przychodów ewidencjonowanych. Obecnie limit przychodów pozwalający korzystać z ryczałtu wynosi równowartość 2 mln euro. Projekt przewiduje jego obniżenie do równowartości 250 tys. euro.
Oznacza to istotną zmianę dla przedsiębiorców, którzy prowadzą działalność usługową i korzystają z ryczałtu, np.:
- IT,
- konsultingu,
- marketingu,
- usług profesjonalnych,
- usług dla zagranicznych klientów.
Przedsiębiorca, który przekroczy nowy limit, zachowa możliwość rozliczania ryczałtu do końca danego roku, ale w następnym roku nie będzie już mógł korzystać z tej formy opodatkowania. Projekt przewiduje również nową 17-procentową stawkę ryczałtu dla określonej części wysokich przychodów po przekroczeniu dodatkowego progu.
Co to oznacza dla cudzoziemca?
Jest to jedna z najważniejszych zmian, które należy przeanalizować już w 2026 r. Przedsiębiorca prowadzący JDG powinien sprawdzić, czy po zmianie nadal będzie mógł korzystać z ryczałtu oraz porównać jego opłacalność ze skalą i podatkiem liniowym. Dla części zagranicznych przedsiębiorców oznacza to konieczność zmiany modelu rozliczeń od 2027 r. Najwygodniejszą formą dla cudzoziemców będzie założenie Spółki z o.o.
5. CIT – wyższy podatek dla największych firm
Największa zmiana w CIT ma dotyczyć największych przedsiębiorstw. Obecnie podstawowa stawka CIT wynosi 19%.
Projekt przewiduje wprowadzenie stawki 22% CIT dla podatników, których przychody w poprzednim roku podatkowym przekroczyły równowartość 50 mln euro, a także dla podatkowych grup kapitałowych.
Co ważne, nie chodzi o 22% tylko od nadwyżki ponad 50 mln euro. Wyższa stawka ma dotyczyć dochodu podatkowego podmiotu objętego nową stawką.
Kogo to dotyczy? Przede wszystkim dużych:
- międzynarodowych grup kapitałowych,
- przedsiębiorstw produkcyjnych,
- firm handlowych,
- przedsiębiorstw transportowych i logistycznych,
- dużych firm technologicznych,
- innych podmiotów osiągających przychody przekraczające 50 mln euro.
Dla większości małych i średnich spółek z o.o. prowadzących działalność w Polsce podstawowa stawka CIT pozostanie bez zmian.
6. Co podwyżka CIT oznacza dla zagranicznych inwestorów?
Dla zagranicznej grupy planującej inwestycję w Polsce znaczenie będzie miała nie tylko stawka CIT, ale także struktura całej grupy.
Podwyżka z 19% do 22% może oznaczać:
- niższy zysk netto,
- mniejsze środki dostępne na inwestycje,
- niższe kwoty możliwe do wypłaty jako dywidenda,
- presję na kontrolowanie kosztów,
- konieczność ponownego przeanalizowania struktury grupy kapitałowej.
Nie oznacza to jednak, że Polska stanie się nieatrakcyjna dla zagranicznych inwestorów. Dla przedsiębiorcy kluczowe jest porównanie całkowitego obciążenia podatkowego w Polsce z innymi państwami oraz uwzględnienie kosztów pracy, infrastruktury, dostępności pracowników i rynku.
Sztuczne dzielenie przedsiębiorstwa wyłącznie w celu uniknięcia wyższej stawki CIT może powodować ryzyko podatkowe i powinno być poprzedzone analizą prawną oraz podatkową.
7. Danina solidarnościowa – wyższe obciążenie dla najbogatszych
Projekt przewiduje również podwyższenie daniny solidarnościowej z 4% do 5%. Danina dotyczy osób fizycznych, których dochody przekraczają 1 mln zł rocznie.
Oznacza to, że najbardziej dochodowi przedsiębiorcy oraz osoby uzyskujące bardzo wysokie dochody zapłacą dodatkowo. Co istotne, nowe 5% ma mieć zastosowanie do daniny, której termin zapłaty przypada w 2028 r.; rozliczenie dotyczące wcześniejszego okresu będzie jeszcze objęte dotychczasową stawką 4%.
8. Kto zyska, a kto straci?
Największymi beneficjentami zmian będą:
Pracownicy i przedsiębiorcy na skali podatkowej, którzy obecnie przekraczają próg 120 000 zł dochodu. Ich obciążenie PIT zostanie zmniejszone, a maksymalna roczna korzyść może wynieść około 3 600 zł.
Neutralne zmiany:
- Przedsiębiorcy na podatku liniowym 19% – nowe progi PIT nie zmienią bezpośrednio ich podatku.
- Małe i średnie spółki z o.o. – planowana podwyżka CIT do 22% ma dotyczyć największych przedsiębiorstw.
Potencjalni przegrani:
- Przedsiębiorcy korzystający z ryczałtu i osiągający wysokie przychody, ponieważ limit uprawniający do korzystania z ryczałtu ma zostać obniżony z 2 mln euro do 250 tys. euro. Rozwiązaniem dla cudzoziemca w świetle tych zmian może być założenie Spółki z o.o.
- Osoby osiągające ponad 1 mln zł dochodu – ze względu na podwyższenie daniny solidarnościowej.
- Największe przedsiębiorstwa i grupy kapitałowe – ze względu na wzrost CIT z 19% do 22%.
9. Co zagraniczny przedsiębiorca powinien zrobić już w 2026 r.?
Dla cudzoziemców prowadzących działalność gospodarczą w Polsce najważniejsze jest to, aby nie czekać do stycznia 2027 r. z analizą.
W szczególności warto:
- Sprawdzić obecną formę opodatkowania – skala, liniowy PIT czy ryczałt.
- Przeliczyć podatek na 2027 r. przy kilku wariantach dochodu i przychodu.
- Jeżeli firma korzysta z ryczałtu – sprawdzić, czy jej przychody nie przekroczą nowego limitu 250 tys. euro.
- W przypadku spółki z o.o. sprawdzić, czy przychody mogą przekroczyć równowartość 50 mln euro.
- W grupach międzynarodowych przeanalizować wpływ zmian CIT na strukturę działalności.
- Sprawdzić wpływ zmian na wynagrodzenia pracowników i budżet płac.
- Przeanalizować, czy obecna forma prowadzenia biznesu w Polsce nadal jest najbardziej efektywna podatkowo.
Podsumowanie
Planowane zmiany podatkowe od 1 stycznia 2027 r. mają bardzo różny wpływ na poszczególne grupy podatników.
Dla dobrze zarabiających pracowników i przedsiębiorców rozliczających się według skali PIT reforma będzie korzystna – próg 12% zostanie podniesiony do 130 000 zł, a w przedziale 130 000–150 000 zł pojawi się stawka 24% zamiast 32%.
Z drugiej strony wysokoprzychodowi przedsiębiorcy korzystający z ryczałtu oraz największe firmy będą musieli liczyć się z większymi obciążeniami.
Dla cudzoziemców prowadzących biznes w Polsce najważniejszym przesłaniem jest więc: nie ma jednej odpowiedzi na pytanie, czy reforma podatkowa będzie korzystna. Wszystko zależy od rodzaju działalności, poziomu przychodów i dochodów oraz wybranej formy opodatkowania. Przedsiębiorcy zagraniczni powinni potraktować drugą połowę 2026 r. jako dobry moment na przeprowadzenie symulacji podatkowej i – jeżeli będzie to uzasadnione – zmianę struktury lub formy rozliczeń od 2027 r.

PL: Leszek Woronowicz posiada wieloletnie, bogate doświadczenie w obszarze finansów, bankowości oraz doradztwa biznesowego, zdobyte zarówno w Polsce, jak i za granicą.
Brał czynny udział w zakładaniu spółek akcyjnych oraz spółek z ograniczoną odpowiedzialnością w Polsce i na Ukrainie, pełniąc rolę doradcy dla międzynarodowych podmiotów, m.in. dla Nestlé Ukraine.
Pracował w szeregu instytucji bankowych, w których kierował m.in. Departamentem Skarbu oraz Departamentem Bankowości Korporacyjnej. Pełnił funkcję członka zarządu jednego z banków poza granicami kraju, a także był stałym członkiem komitetu kredytowego i komitetu ALCO.
Specjalizuje się w ocenie wiarygodności kredytowej przedsiębiorstw, obejmującej analizę bilansów, rachunków wyników oraz przepływów pieniężnych (cash flow) dużych spółek. Posiada również rozległe doświadczenie w analizowaniu dokumentów księgowych oraz ocenie ryzyk prawnych związanych z działalnością przedsiębiorstw i transakcjami finansowymi.
Dysponuje szeroką wiedzą w zakresie rynku instrumentów finansowych, kredytowania oraz rynku kapitałowego. Jako doradca uczestniczył w przygotowaniu memorandum informacyjnych dla dwóch spółek zagranicznych debiutujących na rynku NewConnect. Doradza przedsiębiorstwom w budowaniu skutecznych modeli biznesowych, wspierając je w realizacji strategii rozwoju i ekspansji rynkowej.
EN: Leszek Woronowicz has many years of extensive experience in finance, banking, and business consulting, gained both in Poland and abroad.
He actively participated in establishing joint-stock companies and limited liability companies in Poland and Ukraine, acting as an advisor for international entities, including Nestlé Ukraine.
He has worked at several banking institutions, where he managed, among others, the Treasury Department and the Corporate Banking Department. He served as a board member of a bank outside of Poland and was also a permanent member of the credit committee and the ALCO committee.
He specializes in assessing the creditworthiness of enterprises, which includes the analysis of balance sheets, profit and loss accounts, and cash flows of large companies. He also has extensive experience in analyzing accounting documents and evaluating legal risks associated with business activities and financial transactions.
He has broad expertise in the financial instrument market, lending, and the capital market. As an advisor, he participated in preparing information memorandums for two foreign companies making their debut on the NewConnect market. He advises companies on building effective business models, supporting them in implementing development strategies and market expansion.
RU: Лешек Воронович обладает многолетним, обширным опытом в сфере финансов, банковского дела и бизнес-консалтинга, полученным как в Польше, так и за рубежом.
Он принимал активное участие в создании акционерных обществ и обществ с ограниченной ответственностью в Польше и на Украине, выступая в роли консультанта для международных организаций, включая Nestlé Ukraine.
Работал в ряде банковских учреждений, где руководил, среди прочего, Казначейским департаментом и департаментом корпоративного банкинга. Являлся членом правления одного из банков за пределами страны, а также был постоянным членом кредитного комитета и комитета ALCO.
Специализируется на оценке кредитоспособности предприятий, включая анализ балансовых ведомостей, отчетов о прибылях и убытках, а также денежных потоков (cash flow) крупных компаний. Также обладает широким опытом анализа бухгалтерских документов и оценки юридических рисков, связанных с деятельностью предприятий и финансовыми сделками.
Обладает широкими знаниями в области рынка финансовых инструментов, кредитования и рынка капитала. В качестве консультанта участвовал в подготовке информационных меморандумов для двух иностранных компаний, дебютировавших на рынке NewConnect. Консультирует предприятия по построению эффективных бизнес-моделей, поддерживая их в реализации стратегий развития и рыночной экспансии.
 Estoński CIT w 2026 roku — komu rzeczywiście opłaca się 0% podatku dochodowego, a komu nie
 CIT-8 za 2025 rok — termin składania, wymagane dokumenty i najczęstsze błędy w zeznaniu rocznym
 Strata podatkowa w spółce z o.o. — jak ją rozliczyć w kolejnych latach i ile realnie zaoszczędzisz
 CIT 9% vs CIT 19% – kiedy Twoja firma kwalifikuje się do niższej stawki?
 Ulgi podatkowe dla małych firm w Polsce – co możesz odliczyć w 2026?
 Jak legalnie wypłacić zysk ze spółki z o.o. — porównanie dywidendy, wynagrodzenia członka zarządu i najmu własnego majątku