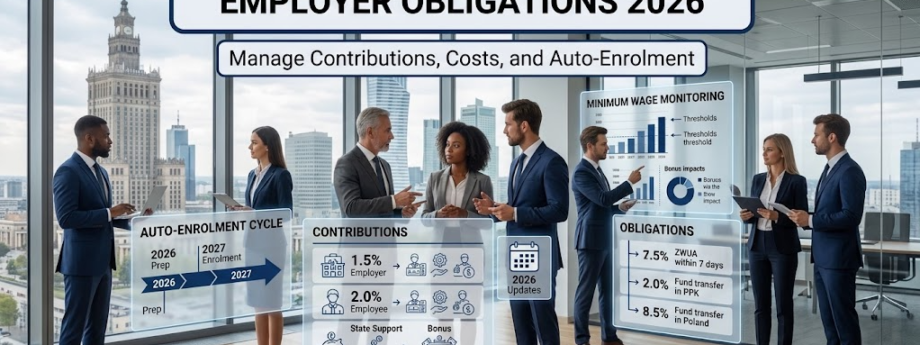

Pracownicze Plany Kapitałowe (PPK) funkcjonują w Polsce jako powszechny, długoterminowy system oszczędzania na emeryturę. Pracodawcy, pracownicy oraz państwo współfinansują te prywatne rachunki. W 2026 roku przedsiębiorcy muszą skrupulatnie zarządzać comiesięcznymi składkami, monitorować limity płacy minimalnej oraz przygotować się na kolejny ustawowy cykl autozapisu.
Czym są Pracownicze Plany Kapitałowe (PPK) w Polsce?
Pracownicze Plany Kapitałowe (PPK) stanowią prywatny i w pełni dobrowolny dla pracownika program oszczędnościowy. Pracodawcy, zatrudnieni oraz państwo finansują go solidarnie.
Celem programu jest zwiększenie bezpieczeństwa finansowego pracowników po ukończeniu 60. roku życia. Jako pracodawca masz obowiązek utworzenia planu (zawarcia umowy) i terminowego naliczania comiesięcznych wpłat. Zgromadzone środki pozostają przez cały czas prywatną własnością pracownika. Podlegają one dziedziczeniu i mogą zostać wypłacone wcześniej na ściśle określonych warunkach.
Kto ma obowiązek wdrożenia Pracowniczych Planów Kapitałowych?
Każdy polski pracodawca zatrudniający co najmniej jedną osobę podlegającą obowiązkowym ubezpieczeniom emerytalnym i rentowym musi wdrożyć Pracownicze Plany Kapitałowe.
Zasada ta obowiązuje niezależnie od wielkości Twojej firmy czy branży. Musisz objąć programem pracowników zatrudnionych na podstawie umów o pracę oraz umów zleceń. Z naszego doświadczenia w biurze rachunkowym Progress Holding wiemy, że wielu właścicieli małych firm błędnie uważa się za zwolnionych z tego obowiązku. Prawidłowa księgowość dla firm wymaga ścisłej weryfikacji tych wymogów.
Mikroprzedsiębiorcy mogą uniknąć tego obowiązku tylko wtedy, gdy wszyscy uprawnieni pracownicy złożą formalne deklaracje o rezygnacji z PPK. Jeśli choć jedna osoba wyrazi chęć przystąpienia do programu, musisz podpisać umowę o zarządzanie PPK. Progress Holding sprawnie poprowadzi Twoją firmę przez cały ten proces administracyjny.
Ile wynoszą wpłaty do PPK dla pracodawcy i pracownika?
Standardowa wpłata do PPK wynosi 1,5% wynagrodzenia brutto w przypadku pracodawcy oraz 2,0% w przypadku pracownika.
Musisz obliczać te wartości od kwoty wynagrodzenia brutto, która stanowi podstawę wymiaru składek na ubezpieczenie emerytalne i rentowe pracownika. Obie strony mogą również zadeklarować dobrowolne wpłaty dodatkowe. Pracodawca może dołożyć do 2,5%, podczas gdy pracownik ma prawo zadeklarować dodatkowe wpłaty w wysokości do 2,0%.
Państwo polskie wspiera program bezpośrednimi zastrzykami finansowymi ze środków publicznych. Uczestnicy otrzymują wpłatę powitalną w wysokości 250 PLN oraz dopłatę roczną w kwocie 240 PLN.
| Finansujący | Wpłata podstawowa | Dodatkowa wpłata dobrowolna |
|---|---|---|
| Pracodawca | 1,5% wynagrodzenia | do 2,5% wynagrodzenia |
| Pracownik | 2,0% wynagrodzenia | do 2,0% wynagrodzenia |
| Państwo (Fundusz Pracy) | 250 PLN (powitalna) | 240 PLN (roczna) |
Koszty pracodawcy PPK stanowią dodatkowe obciążenie finansowe ponad standardowe wynagrodzenie brutto zatrudnionego. Wpłata ta działa również jako przychód pracownika. Poprawna obsługa płac wymaga od Ciebie wyliczenia i pobrania zaliczki na podatek dochodowy (PIT) od kwoty wpłaty sfinansowanej przez pracodawcę.
Jak zmiany płacy minimalnej wpływają na PPK w 2026 roku?
W 2026 roku rosnąca płaca minimalna automatycznie podnosi próg dochodowy, uprawniający do obniżenia podstawowej wpłaty pracownika do PPK.
Pracownicy zarabiający łącznie mniej niż 120% minimalnego wynagrodzenia krajowego w danym miesiącu mogą legalnie obniżyć swoją wpłatę do PPK. Mają prawo zmniejszyć wpłatę podstawową z 2,0% do nawet 0,5%. W takiej sytuacji Twoja wpłata jako pracodawcy pozostaje całkowicie niezmieniona i wynosi stałe 1,5%.
Musisz rygorystycznie monitorować te limity płacowe w każdym miesiącu. Jeśli pracownik otrzyma premię i jego wynagrodzenie przekroczy ustawowy próg, jesteś zobowiązany potrącić pełne 2,0%. Prawidłowe zarządzanie tym procesem wymaga precyzyjnej obsługi kadrowo-płacowej zgodnie z polskimi przepisami.
Jakie są główne obowiązki pracodawcy w zakresie PPK?
Pracodawcy muszą podpisać umowę o zarządzanie PPK, comiesięcznie naliczać wpłaty, dokonywać przelewów oraz prowadzić rzetelną dokumentację.
Aby działać zgodnie z prawem, musisz regularnie wykonywać szereg następujących zadań:
- Podpisz umowę o zarządzanie PPK ze zweryfikowaną instytucją finansową.
- Obliczaj podstawowe i dodatkowe wpłaty w każdym miesiącu rozliczeniowym.
- Przekazuj środki finansowe instytucji do 15. dnia następnego miesiąca.
- Monitoruj progi wiekowe i dochodowe wszystkich aktywnych pracowników.
Masz również tzw. obowiązek informacyjny wobec załogi. Musisz poinformować pracowników w wieku od 55 do 69 lat o ich prawie do samodzielnego wnioskowania o przystąpienie do programu. Oficjalną listę zatwierdzonych instytucji finansowych możesz zweryfikować na portalu biznes.gov.pl.
W praktyce firm, z którymi współpracujemy, najczęściej dostrzegamy błędy administracyjne związane z niedotrzymywaniem terminów. Zdecydowanie zalecamy korzystanie z profesjonalnego wsparcia księgowego, aby zapobiec poważnym problemom. Kary PIP (Państwowej Inspekcji Pracy) za niedopełnienie obowiązków związanych z PPK mogą sięgnąć nawet 1 000 000 PLN.
Aktualne ceny i opłaty za nasze usługi księgowo-kadrowe można zawsze znaleźć w oficjalnym cenniku na stronie internetowej progressholding.pl.
Kiedy wypada kolejny autozapis do PPK i jak się przygotować?
Kolejny obowiązkowy autozapis do PPK przypada na 2027 rok i wymaga od pracodawców ponownego włączenia do programu wszystkich uprawnionych pracowników.
Choć sam zapis ma miejsce w 2027 roku, działy kadr muszą odpowiednio przygotować się już pod koniec 2026 r. Ustawa o PPK wymusza cykliczny autozapis dokładnie co cztery lata. Jako pracodawca będziesz musiał poinformować wszystkie osoby, które złożyły rezygnację z PPK, o zbliżającym się automatycznym wznowieniu wpłat.
Jeśli pracownicy nadal będą chcieli pozostać poza programem, muszą postępować zgodnie z nowymi zasadami i ponownie złożyć pisemną rezygnację. Nie możesz jednak przyjmować tych oświadczeń przedwcześnie. Są one ważne tylko wtedy, gdy zostaną złożone w ściśle określonym ustawowym terminie, rozpoczynającym się w marcu 2027 r.
Jak to wygląda w praktyce? Doświadczenia Progress Holding
Obsługa Pracowniczych Planów Kapitałowych wymaga ciągłego monitorowania progów wiekowych, limitów wynagrodzeń oraz sprawdzania ważności deklaracji rezygnacji.
Przeprowadziliśmy setki takich operacji i z doświadczenia wiemy, że to właśnie rezygnacja z PPK oraz procedury z nią związane sprawiają najwięcej problemów. Pracownicy często zapominają o odnowieniu swoich deklaracji. Pracodawcom zdarza się natomiast stosować błędne potrącenia zaliczek na podatek dochodowy w odniesieniu do wpłaty firmowej.
Kolejnym powszechnym błędem jest niezgłoszenie nowo zatrudnionych osób w wymaganym prawem terminie 90 dni. Nasi eksperci ds. kadr i płac w Progress Holding mogą całkowicie przejąć od Ciebie te obowiązki administracyjne. Integrujemy pełną obsługę PPK bezpośrednio z procesem comiesięcznego generowania list płac. Gwarantuje to pełną zgodność z najnowszymi wytycznymi państwowymi.
Najczęściej zadawane pytania (FAQ)
Poniżej znajdziesz bezpośrednie odpowiedzi na najczęstsze pytania przedsiębiorców dotyczące Pracowniczych Planów Kapitałowych w Polsce.
Czy firma może zrezygnować z prowadzenia PPK?
Żadna firma nie może zignorować ustawowego obowiązku objęcia pracowników PPK. Jesteś zwolniony z odprowadzania wpłat tylko wtedy, gdy absolutnie wszyscy uprawnieni pracownicy złożą pisemną deklarację rezygnacji. Nawet wówczas musisz monitorować status zespołu i dbać o cykliczne autozapisy.
Czy pracodawca płaci podatek od wpłat do PPK?
Pracodawca traktuje sfinansowaną wpłatę PPK (1,5%) jako swój koszt uzyskania przychodu. Niemniej jednak wpłata ta stanowi dodatkowy przychód pracownika podlegający opodatkowaniu PIT. Jako płatnik musisz doliczyć tę kwotę do podstawy opodatkowania zatrudnionego i potrącić należny podatek.
Co dzieje się ze środkami PPK po odejściu z pracy?
Zgromadzone pieniądze na rachunku PPK należą wyłącznie do pracownika. Gdy osoba zmienia miejsce zatrudnienia, zachowuje dotychczasowy kapitał. Może przetransferować zgromadzone środki na rachunek PPK prowadzony dla nowego pracodawcy (wypłata transferowa) lub pozostawić je na pierwotnym koncie bez zmian.
Czy cudzoziemcy pracujący w Polsce podlegają pod PPK?
Tak, zagraniczni pracownicy zatrudnieni w Polsce mają dokładnie takie same prawa i obowiązki dotyczące PPK jak obywatele RP. Jeśli tylko podlegają oni pod obowiązkowe ubezpieczenia emerytalno-rentowe, musisz zapisać ich do programu. Progress Holding oferuje profesjonalną obsługę kadrowo-płacową zatrudnionych cudzoziemców.
Pracownicze Plany Kapitałowe (PPK) wymuszają rygorystyczne, comiesięczne obowiązki administracyjne i finansowe na każdej polskiej firmie. Prawidłowa konfiguracja list płac oraz stały monitoring dokumentów są absolutnie kluczowe, aby uniknąć kar finansowych ze strony PIP. Potrzebujesz sprawdzonego, profesjonalnego wsparcia? Skontaktuj się z biurem Progress Holding pod numerem +48 603 232 418 lub napisz e-mail na office@progressholding.pl.