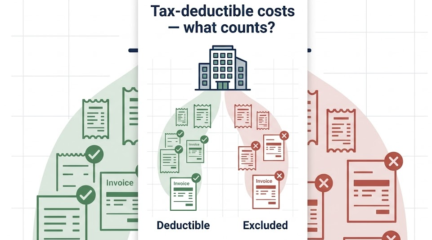

Wydatki na reklamę stanowią koszt uzyskania przychodu w pełnej wysokości — bez limitu kwotowego. Wydatki na reprezentację nie są kosztem podatkowym i nie obniżą Twojego CIT ani PIT. Granicę między nimi wyznacza cel poniesionego wydatku: reklama promuje produkt lub usługę wśród szerokiego grona odbiorców, reprezentacja kreuje pozytywny wizerunek firmy wobec konkretnych kontrahentów. Poniżej znajdziesz konkretne zasady, aktualne orzecznictwo i praktyczne wskazówki księgowania.
Czym jest reprezentacja w rozumieniu prawa podatkowego?
Reprezentacja to każde działanie, którego wyłącznym lub dominującym celem jest wykreowanie oraz utrwalenie pozytywnego wizerunku podatnika wobec innych podmiotów. Tak orzekł Naczelny Sąd Administracyjny w przełomowym wyroku z 17 czerwca 2013 r. w składzie 7 sędziów (sygn. akt II FSK 702/11).
Wydatki na reprezentację są wyłączone z kosztów uzyskania przychodów na podstawie art. 16 ust. 1 pkt 28 ustawy o CIT (t.j. Dz.U. z 2025 r. poz. 278) oraz art. 23 ust. 1 pkt 23 ustawy o PIT (t.j. Dz.U. z 2025 r. poz. 163). Przepis wprost wymienia „w szczególności” wydatki poniesione na usługi gastronomiczne, zakup żywności oraz napojów, w tym alkoholowych.
Jak ewoluowała definicja reprezentacji?
Przed 2013 rokiem organy podatkowe utożsamiały reprezentację wyłącznie z okazałością i wystawnością. Dopiero wyrok NSA (II FSK 702/11) odciął się od tego podejścia. Sąd stwierdził, że wystawność, okazałość ani ponadprzeciętność nie mają żadnego znaczenia. Liczy się wyłącznie cel wydatku — czy służy on kreowaniu pozytywnego wizerunku firmy. Ta linia orzecznicza jest obecnie utrwalona i dominująca.
Z naszego doświadczenia w Progress Holding wynika, że zmiana ta paradoksalnie utrudniła życie przedsiębiorcom. Dawniej wystarczyło sprawdzić, czy wydatek był „okazały”. Teraz trzeba analizować cel każdego spotkania biznesowego — a to wymaga starannej dokumentacji.
Czym jest reklama i dlaczego stanowi koszt podatkowy?
Reklama to rozpowszechnianie informacji o firmie, jej produktach lub usługach w celu dotarcia do potencjalnych klientów i zachęcenia ich do zakupu. Wydatki reklamowe stanowią koszt uzyskania przychodu na zasadach ogólnych z art. 15 ust. 1 ustawy o CIT — bez żadnego limitu kwotowego.
Reklama różni się od reprezentacji trzema cechami. Po pierwsze, jest skierowana do szerokiego, nieokreślonego grona odbiorców. Po drugie, jej celem jest promocja produktu lub usługi, a nie budowanie relacji z konkretnym kontrahentem. Po trzecie, ma charakter informacyjny i perswazyjny — zachęca do zakupu.
Typowe wydatki reklamowe stanowiące koszt podatkowy
- Kampanie Google Ads, Meta Ads, LinkedIn Ads i inne formy reklamy internetowej
- Materiały reklamowe: ulotki, banery, roll-upy, plakaty
- Gadżety z logo firmy o niewielkiej wartości jednostkowej (długopisy, notesy, kubki, smycze)
- Strona internetowa i pozycjonowanie SEO
- Reklama w prasie, radiu i telewizji
- Udział w targach i konferencjach branżowych (stoisko wystawiennicze, materiały promocyjne)
- Produkcja spotów reklamowych i treści wideo
- Sponsoring — pod warunkiem, że w zamian firma otrzymuje ekwiwalentne świadczenia reklamowe
Interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 16 maja 2025 r. (sygn. 0114-KDIP2-1.4010.148.2025.4.PK) potwierdziła, że wydatki na materiały promocyjne oraz organizację wydarzeń branżowych mogą stanowić koszty uzyskania przychodu, o ile pozostają w związku przyczynowym z osiągnięciem przychodu.
Gdzie przebiega granica między reprezentacją a reklamą?
Granicę wyznacza cel wydatku i krąg odbiorców. Jeśli wydatek służy promocji produktu wśród szerokiego grona — to reklama. Jeśli służy budowaniu wizerunku firmy wobec konkretnych kontrahentów — to reprezentacja.
| Kryterium | Reklama (KUP — koszt podatkowy) | Reprezentacja (NKUP — nie jest kosztem) |
|---|---|---|
| Cel wydatku | Promocja produktu/usługi, zachęcenie do zakupu | Kreowanie pozytywnego wizerunku firmy, budowanie relacji |
| Adresaci | Szerokie, nieokreślone grono potencjalnych klientów | Konkretni kontrahenci, partnerzy biznesowi |
| Charakter | Informacyjny, perswazyjny | Relacyjny, wizerunkowy |
| Podstawa wyłączenia | Brak — reklama jest kosztem w 100% | Art. 16 ust. 1 pkt 28 ustawy o CIT |
| Odliczenie VAT | TAK — pełne odliczenie VAT naliczonego | TAK — z wyjątkiem usług gastronomicznych i noclegowych |
| Przykłady | Google Ads, ulotki, gadżety z logo, targi, spot TV | Kolacja z kontrahentem, drogie prezenty, alkohol dla klientów |
W praktyce naszych klientów najczęściej widzimy problemy z kwalifikacją trzech kategorii wydatków: spotkań biznesowych w restauracji, gadżetów dla kontrahentów i imprez firmowych z udziałem gości zewnętrznych. Każdy z tych przypadków wymaga indywidualnej analizy okoliczności.
Jak kwalifikować konkretne wydatki — 10 praktycznych przykładów?
Poniższa tabela przedstawia najczęstsze wydatki marketingowe i ich kwalifikację podatkową w oparciu o aktualne orzecznictwo sądów administracyjnych i interpretacje Dyrektora KIS.
| Wydatek | Kwalifikacja | Uzasadnienie |
|---|---|---|
| Obiad z kontrahentem w restauracji (standardowe menu) | Zależy od celu | Jeśli cel to omówienie warunków współpracy — koszt podatkowy. Jeśli cel to budowanie relacji/wizerunku — reprezentacja (NKUP) |
| Ekskluzywna kolacja z drogimi alkoholami | Reprezentacja (NKUP) | Dominujący cel: kreowanie wizerunku zasobności i profesjonalizmu |
| Długopisy, kubki z logo firmy (wartość do 20 zł/szt.) | Reklama (KUP) | Logo firmy + niska wartość = gadżet reklamowy, nie prezent |
| Elegancki zegarek dla klienta (bez logo, 500 zł) | Reprezentacja (NKUP) | Brak logo + wysoka wartość = budowanie relacji, nie reklama |
| Alkohol wręczany kontrahentom (nawet z logo) | Reprezentacja (NKUP) | Alkohol to zawsze reprezentacja — bez wyjątku (jedyny wyjątek: alkohol własnej produkcji z logo) |
| Kawa i herbata dla gości w biurze | Koszt ogólny (KUP) | Koszt funkcjonowania biura, nie reprezentacja |
| Kampania na Facebooku | Reklama (KUP) | Promocja skierowana do szerokiego grona odbiorców |
| Sponsoring drużyny sportowej z logo na koszulkach | Reklama (KUP) | Ekwiwalentne świadczenie reklamowe w zamian za przekazane środki |
| Impreza jubileuszowa firmy z udziałem kontrahentów | Reprezentacja (NKUP) — w części dotyczącej gości | Kreowanie wizerunku wobec podmiotów zewnętrznych (wyrok WSA w Łodzi, I SA/Łd 649/13) |
| Catering na konferencji branżowej organizowanej przez firmę | Reklama (KUP) | Element wydarzenia promocyjnego — poczęstunek dla uczestników, nie reprezentacja |
Przeprowadziliśmy setki takich analiz w Progress Holding i wiemy, że kluczem jest dokumentacja. Przy każdym spotkaniu w restauracji notuj: kto uczestniczył, jaki był cel spotkania i jakie ustalenia zapadły. Taka notatka na odwrocie faktury to Twoja ochrona w razie kontroli.
Jak wygląda odliczenie VAT od wydatków na reklamę i reprezentację?
Od wydatków reklamowych przysługuje pełne odliczenie VAT naliczonego na zasadach ogólnych. Od wydatków na reprezentację — również, z dwoma istotnymi wyjątkami wynikającymi z art. 88 ust. 1 pkt 4 ustawy o VAT (t.j. Dz.U. z 2024 r. poz. 361).
Dwa wyjątki — brak odliczenia VAT
- Usługi gastronomiczne — posiłki przygotowane i podane w miejscu przyrządzenia (np. w restauracji). Brak prawa do odliczenia VAT, niezależnie od tego, czy wydatek jest reklamą czy reprezentacją.
- Usługi noclegowe — z wyjątkiem nabycia w celu odsprzedaży (refakturowania) na podstawie art. 8 ust. 2a ustawy o VAT.
Usługi gastronomiczne vs. catering — ważna różnica
Usługa cateringowa (dostarczenie gotowych posiłków do wskazanego miejsca) nie jest usługą gastronomiczną. Od cateringu przysługuje prawo do odliczenia VAT. To istotne rozróżnienie — jeśli zamawiasz jedzenie na spotkanie firmowe z dostawą do biura, możesz odliczyć VAT. Jeśli gościsisz kontrahenta w restauracji — nie.
Schemat podatkowy: jak rozliczyć wydatek na usługę gastronomiczną?
| Scenariusz | CIT — koszt podatkowy? | VAT — odliczenie? | Jak zaksięgować? |
|---|---|---|---|
| Obiad z kontrahentem (cel: negocjacje handlowe) | TAK — koszt pośredni | NIE (art. 88 ust. 1 pkt 4) | Kwota brutto w koszty; nieodliczony VAT = koszt CIT (art. 16 ust. 1 pkt 46 lit. a) |
| Kolacja z kontrahentem (cel: budowanie relacji) | NIE — reprezentacja | NIE (art. 88 ust. 1 pkt 4) | Kwota netto = NKUP; nieodliczony VAT = KUP w CIT |
| Catering na szkoleniu dla klientów | TAK — reklama/marketing | TAK — pełne odliczenie | Kwota netto w koszty + VAT do odliczenia |
| Kawa i woda w biurze | TAK — koszt ogólny | TAK — pełne odliczenie | Kwota netto w koszty + VAT do odliczenia |
Zwróć uwagę na szczegół: nawet gdy usługa gastronomiczna jest reprezentacją (NKUP w CIT), nieodliczony od niej VAT sam w sobie stanowi koszt podatkowy. Wynika to z art. 16 ust. 1 pkt 46 lit. a ustawy o CIT. To częsty błąd księgowy — firmy tracą tę możliwość, bo nie wyodrębniają nieodliczonego VAT.
Jak prawidłowo dokumentować wydatki marketingowe?
Prawidłowa dokumentacja wydatków na reklamę i marketing wymaga faktury VAT oraz opisu biznesowego celu poniesienia wydatku. Bez opisu celu nie jesteś w stanie udowodnić, że wydatek był reklamą, a nie reprezentacją.
Checklist dokumentacyjny dla wydatków marketingowych
- Faktura VAT z prawidłowym NIP nabywcy i opisem usługi.
- Notatka służbowa do każdego spotkania biznesowego w restauracji: data, uczestnicy, cel spotkania, omawiane tematy i ustalenia.
- Umowa lub zamówienie — przy kampaniach reklamowych, sponsoringu, współpracy z agencją.
- Materiał dowodowy — screeny reklam, zdjęcia stoiska targowego, próbki gadżetów z logo.
- Ewidencja wewnętrzna — osobne konto analityczne na reprezentację (NKUP) i reklamę (KUP) w planie kont spółki.
W Progress Holding przy obsłudze księgowej spółek zawsze prowadzimy osobne konta analityczne dla reprezentacji i reklamy. Dzięki temu na etapie deklaracji CIT od razu widzimy, które wydatki wyłączyć z kosztów podatkowych. Obsługa księgowa spółki z o.o. zaczyna się od 799 zł netto miesięcznie — w tej kwocie dbamy o prawidłową kwalifikację każdego dokumentu kosztowego.
Jak to wygląda w praktyce? Doświadczenie Progress Holding
Na podstawie analizy ponad 350 spółek, które obsługujemy księgowo w Progress Holding, zidentyfikowaliśmy najczęstsze błędy w kwalifikacji wydatków na reprezentację i reklamę.
Najczęstsze błędy — dane Progress Holding (2023–2025)
| Błąd | Częstotliwość | Skutek finansowy |
|---|---|---|
| Księgowanie kolacji z kontrahentami jako „usługi marketingowe” (KUP zamiast NKUP) | 34% | Zawyżenie kosztów → zaległość podatkowa + odsetki przy kontroli |
| Brak wyodrębnienia konta analitycznego na reprezentację | 28% | Trudność w weryfikacji kosztów przy zamknięciu roku |
| Utrata odliczenia nieodliczonego VAT od reprezentacji gastronomicznej | 21% | Przepłacony CIT — nieodliczony VAT mógł być kosztem podatkowym |
| Brak notatek służbowych do faktur za restaurację | 41% | Brak dowodu na cel spotkania — urząd domyślnie kwalifikuje jako reprezentację |
| Księgowanie alkoholu z logo firmy jako reklama | 12% | Alkohol to zawsze NKUP — logo nie zmienia kwalifikacji |
Najczęstszy błąd — brak notatek do faktur z restauracji — dotyczy ponad 40% nowych klientów, którzy przychodzą do nas z księgowością prowadzoną samodzielnie lub przez mniej doświadczone biura. W razie kontroli urząd skarbowy zakłada, że spotkanie w restauracji bez udokumentowanego celu biznesowego to reprezentacja. Ciężar dowodu spoczywa na podatniku.
Jak księgować wydatki na reprezentację w spółce z o.o.?
Wydatki na reprezentację należy ewidencjonować w księgach rachunkowych na osobnym koncie analitycznym — najczęściej 409 „Pozostałe koszty rodzajowe — reprezentacja” lub podkonto do konta 403. Na koniec roku podatkowego koszty z tego konta wyłącza się z podstawy opodatkowania CIT.
Schemat księgowania — usługa gastronomiczna (reprezentacja)
- Ujęcie faktury: Wn konto 409 „Reprezentacja” / Ma konto 202 „Rozrachunki z dostawcami” — kwota brutto (brak prawa do odliczenia VAT od usług gastronomicznych).
- Korekta podatkowa na koniec roku: kwota netto usługi gastronomicznej → wyłączenie z kosztów podatkowych (NKUP).
- Nieodliczony VAT: pozostaje jako koszt uzyskania przychodu w CIT (na podstawie art. 16 ust. 1 pkt 46 lit. a ustawy o CIT).
Schemat księgowania — reklama (np. kampania Google Ads)
- Ujęcie faktury: Wn konto 405 „Usługi obce — reklama” (kwota netto) + Wn konto 222 „VAT naliczony” / Ma konto 202 „Rozrachunki z dostawcami” (kwota brutto).
- Pełne odliczenie VAT w deklaracji VAT.
- Kwota netto stanowi koszt uzyskania przychodu w CIT — bez ograniczeń.
Najczęściej zadawane pytania
Czy spotkanie z klientem w restauracji jest kosztem podatkowym?
To zależy od celu spotkania. Jeśli celem jest omówienie konkretnych warunków współpracy, negocjacje cenowe lub prezentacja oferty — tak, to koszt podatkowy. Jeśli celem jest wyłącznie budowanie relacji i kreowanie wizerunku — nie, to reprezentacja. Udokumentuj cel w notatce służbowej dołączonej do faktury.
Czy gadżety z logo firmy to reklama czy reprezentacja?
Gadżety z czytelnym logo firmy o niewielkiej wartości jednostkowej (np. długopisy, smycze, kubki) to reklama — stanowią koszt podatkowy. Gadżety drogie, bez logo lub z nieczytelnym logo mogą zostać uznane za reprezentację. Alkohol z logo firmy to zawsze reprezentacja — jedynym wyjątkiem jest alkohol własnej produkcji.
Czy od faktury za restaurację mogę odliczyć VAT?
Nie. Art. 88 ust. 1 pkt 4 ustawy o VAT wyłącza prawo do odliczenia VAT od usług gastronomicznych — niezależnie od tego, czy wydatek jest reklamą czy reprezentacją. Natomiast od usług cateringowych (dostarczenie gotowych posiłków do firmy) VAT odliczysz.
Czy wydatki na reklamę mają limit w CIT?
Nie. Wydatki reklamowe nie mają limitu kwotowego w ustawie o CIT. Jedyny warunek: muszą być poniesione w celu osiągnięcia przychodu lub zachowania/zabezpieczenia jego źródła (art. 15 ust. 1 ustawy o CIT) i muszą być prawidłowo udokumentowane.
Co zrobić z nieodliczonym VAT od reprezentacji?
Nieodliczony VAT od wydatków na reprezentację stanowi koszt uzyskania przychodu w CIT. Wynika to z art. 16 ust. 1 pkt 46 lit. a ustawy o CIT. Pamiętaj, żeby wyodrębnić tę kwotę w księgach — wiele firm traci tę możliwość, bo nie prowadzi oddzielnej ewidencji nieodliczonego VAT.
Czy sponsoring jest kosztem podatkowym?
Tak, pod warunkiem że w zamian za przekazane środki firma otrzymuje ekwiwalentne świadczenia reklamowe (np. logo na materiałach, banery, wzmianki w mediach). Sponsoring bez ekwiwalentu reklamowego jest traktowany jak darowizna — a ta nie stanowi kosztu podatkowego na podstawie art. 16 ust. 1 pkt 14 ustawy o CIT.
Prawidłowa kwalifikacja wydatków na reprezentację i reklamę to jeden z obszarów, w którym błędy kosztują najwięcej. Jeśli zaksięgujesz reprezentację jako reklamę, ryzykujesz zaległość podatkową z odsetkami przy kontroli. Jeśli zaksięgujesz reklamę jako reprezentację, przepłacasz CIT. Najlepsza strategia: prowadź osobne konta analityczne, dokumentuj cel każdego wydatku i konsultuj wątpliwe przypadki z księgowym.
Potrzebujesz profesjonalnego wsparcia przy kwalifikacji kosztów marketingowych? Skontaktuj się z nami w Progress Holding pod numerem +48 603 232 418 lub mailowo office@progressholding.pl. Obsługujemy księgowo ponad 350 spółek — wiemy, gdzie urząd skarbowy szuka błędów i jak ich uniknąć. Obsługa księgowa spółki z o.o. od 799 zł netto miesięcznie.